Il crollo dell’equilibrio energetico globale
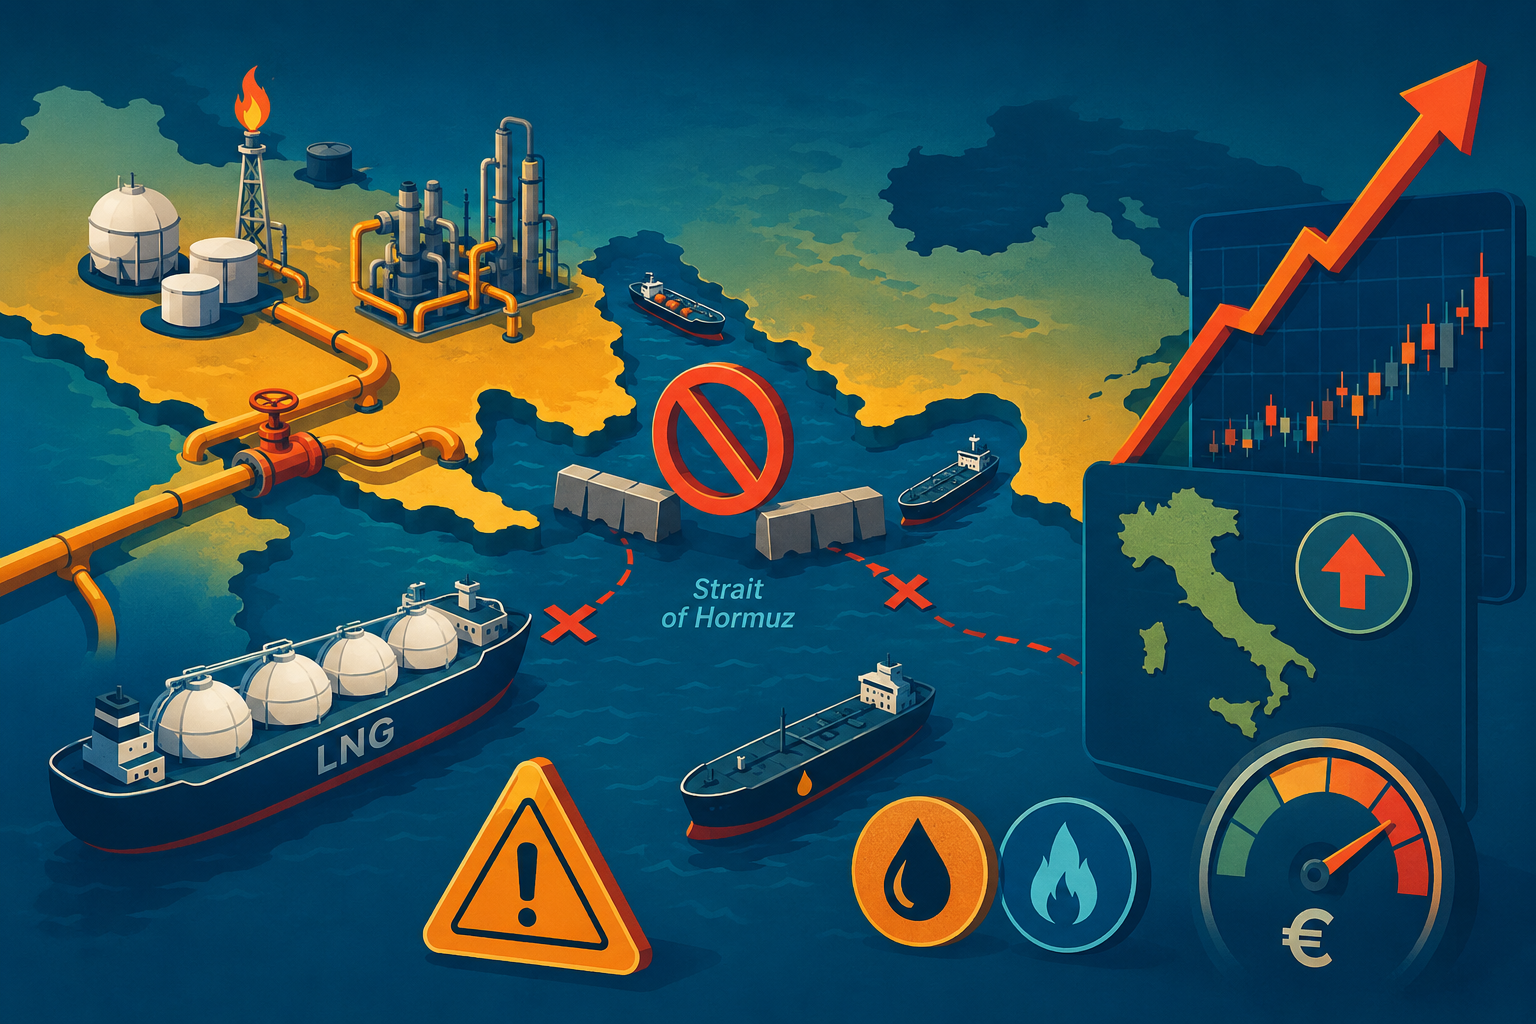
L’equilibrio energetico mondiale è crollato all’improvviso il 28 febbraio 2026, a seguito dell’attacco congiunto sferrato da Stati Uniti e Israele contro obiettivi strategici in Iran. La conseguente risposta militare di Teheran e la chiusura di fatto dello Stretto di Hormuz – accompagnata dalla minaccia di incendiare le navi in transito – hanno concretizzato il peggior scenario ipotizzato dagli analisti, innescando un vero e proprio terremoto logistico e dando vita alla crisi energetica più grave degli ultimi settant’anni.
Lo shock di offerta e la chiusura forzata dei pozzi nel Golfo
L’impossibilità di far transitare le navi cisterne attraverso lo Stretto di Hormuz, snodo fondamentale per il commercio mondiale di greggio, prodotti raffinati e gas naturale liquefatto (LNG), ha provocato in pochissimo tempo il maggior shock di offerta della storia contemporanea:
- Saturazione degli stoccaggi: Di fronte all’impossibilità di esportare e accumulare greggio a tempo indeterminato, i Paesi produttori del Golfo Persico si sono trovati costretti ad applicare la chiusura forzata dei pozzi (shut-in).
- Rischio di danni strutturali: La sospensione improvvisa dell’estrazione comporta il rischio concreto di alterare la pressione naturale dei giacimenti, con possibili danni permanenti alle infrastrutture e alle riserve.
Il paradosso dei prezzi: impatto reale e dinamica del Brent
Nonostante un’interruzione dell’offerta di gran lunga superiore rispetto a tutte le storiche crisi petrolifere del passato (dove i tagli si attestavano solitamente tra i 4 e i 5 milioni di barili al giorno), la reazione iniziale delle quotazioni ha evidenziato una dinamica paradossale:
- Pre-conflitto (27 Febbraio): Il greggio Brent stazionava a livelli contenuti, attorno ai 70 $/bbl.
- Picchi di Marzo e Aprile: Nei momenti di massima tensione, il Brent ha registrato un rialzo contenuto entro il +60% rispetto ai massimi, toccando quota 118 $/bbl a fine marzo e ritornandoci a fine aprile.
- Rientro a Maggio: Nel corso di maggio le quotazioni hanno intrapreso una parabola discendente, ripiegando verso i 100 $/bbl fino a scendere al di sotto di tale soglia nell’ultima decade del mese.
Le ripercussioni sul mercato italiano: PUN, Gas e Mercati Ambientali
I riflessi di questo scenario geopolitico si sono manifestati chiaramente sui prezzi dell’energia in Italia ad agosto:
- PUN Index GME: Ha raggiunto i 157,04 €/MWh (+24,53 €/MWh rispetto a giugno), sostenuto dall’aumento dei costi del gas e dal calo della produzione rinnovabile.
- Gas Naturale (IGI): L’indice si è portato a 56,61 €/MWh, riflettendo i rincari del benchmark europeo TTF (53,20 €/MWh).
- Titoli di Efficienza Energetica e GO: I TEE hanno mantenuto la stabilità a 249,18 €/tep con volumi in forte crescita (+76%), mentre le Garanzie d’Origine (MGO 2025) sono salite a 1,64 €/MWh (+32%).
 MPR